Månedsrapport for Valueinvest Global
August 2026
August fuldendte stærk sommer for valueaktier
Porteføljen gav et afkast på 2,68% i august, mens benchmark sluttede måneden med et afkast på 1,62%.
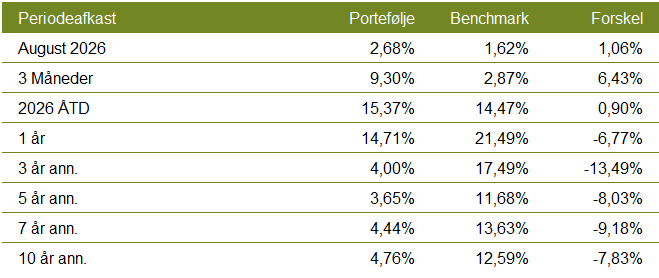
ValueInvest Global er igen kommet foran benchmark i 2026, og det er takket være en samlet set rigtig god sommer, som har givet 9,3% i afkast mod benchmarkets knap 3%.
Et afkast på 15% i 2026 er en forbavsende stærk udvikling i lyset af den geopolitiske situation, energikrisen, øget inflationspres og stigende renter.
Kamphandlingerne i Mellemøsten blussede op igen ved månedens udgang, og olieprisen kravlede på ny i retning af 100 USD per tønde. Det så kortvarigt ud til, at Trump havde droppet at gøre noget ved energipriserne før det amerikanske midtvejsvalg i november. Men han rørte alligevel lidt på sig i august, da han annoncerede, at USA havde sikret sig adgang til 20% af verdens største oliereserver i Venezuela. Men råolien fra Venezuela når nok næppe frem til de amerikanske raffinaderier i voldsomt øgede mængder inden midtvejsvalget, selvom Trump har beordret alle sanktionerede lagre sejlet til USA, og Chevron m.fl. udvider produktionen, så importen nærmer sig 500.000 tønder om dagen.
Energiforsikringen af porteføljen er begyndt at bidrage
Trump eskalerede samtidig slåskampen med Canada, som med ca. 4 mio. tønder dagligt har været – og er – amerikanernes primære leverandør af den tunge og sure råolie, som de amerikanske raffinaderier skal bruge til at blande op med den amerikanske tynde og søde skiferolie.
Mange er nok efterhånden lidt trætte af at høre om Trump, olie og Hormuz Strædet, men vi er nødt til at følge det ekstraordinært tæt, og den energieksponering, vi købte til porteføljen i foråret, som en slags forsikring og beskyttelse af resten af porteføljen, er nu for alvor begyndt at vise sin styrke.
De lange renter er steget markant
august skete der en hel del med forventningerne til fremadrettede renteforhøjelser. Ved månedens udgang indikerede den nye FED-chef Kevin Warsh, at han måske alligevel vil styre pengepolitikken ansvarligt frem for at føje Trumps ønske om rentesænkninger. Markedet tog forskud ved at sende de lange renter op. I Japan skal man nu helt tilbage til 1996 for at finde et tilsvarende højt renteniveau på 10-årige statsobligationer. I Tyskland og Danmark skal man tilbage til 2011, mens USA og England er oppe på niveauet fra lige før finanskrisen.
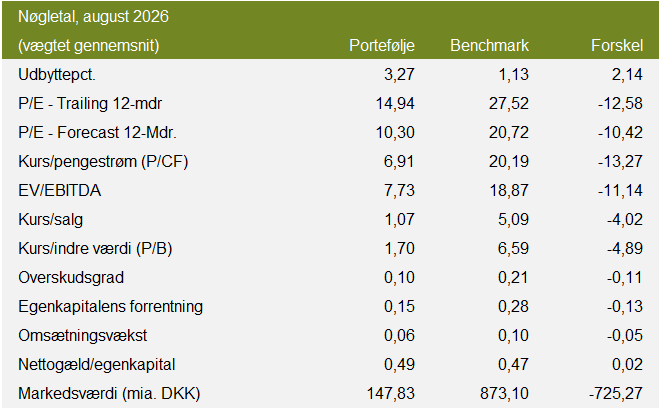
Uanset inflations- og rentepres, er vi meget fortrøstningsfulde i Great Dane, da valueaktier generelt og vores Great Dane Global Value portefølje i særdeleshed faktisk klarer sig rigtig godt, når renterne er stigende.
IT trak læsset – men energi og stabile forbrugsaktier næsten på niveau
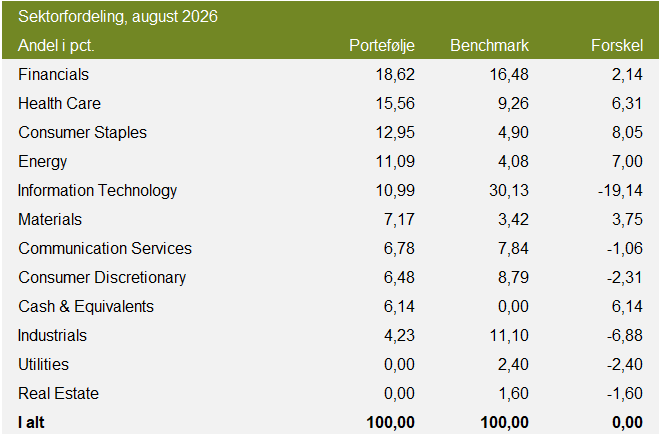
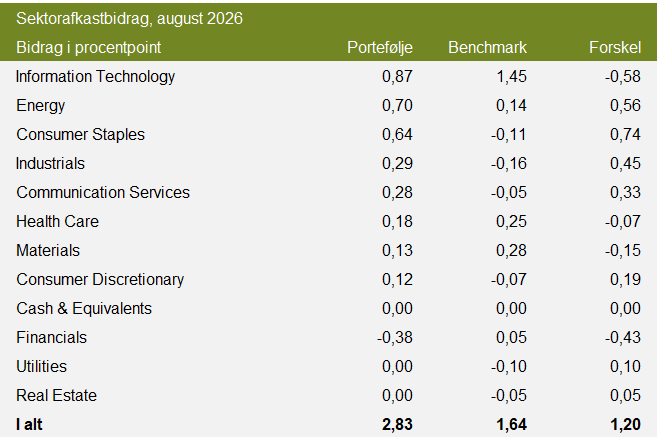
Hvor det primært var IT-sektoren, som med et bidrag på 1,45% skabte næsten 90% af markedsafkastet i august, var vores porteføljes afkast væsentlig mere balanceret. IT-sektoren var ganske vist bedst med 0,87%, men Energy og Consumer Staples lå lige efter med hhv. 0,70 og 0,64%. Kun Financials trak ned med et negativt bidrag i måneden.
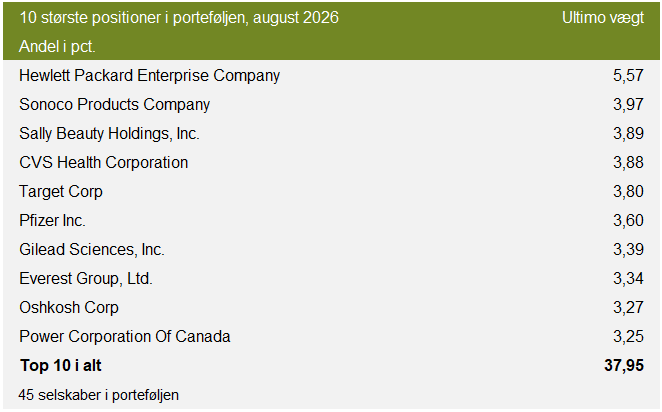
I porteføljen var det imidlertid også en IT-aktie, Hewlett Packard Enterprise, som gav det største bidrag. Det skyldtes ikke en voldsom kursstigning, men derimod at HPE i forvejen var porteføljens største position. HPE aflægger først sit kvartalsregnskab i starten af september, og selvom aktien med et afkast på 122% i år i høj grad er blevet smittet af AI-begejstringen, handler den på ingen måde dyrt med en P/E for indeværende år på cirka 14,3 og 12,0 for næste år. Vi har dog allerede taget gevinst i aktien, uanset at vores analyse peger på yderligere afkastpotentiale.
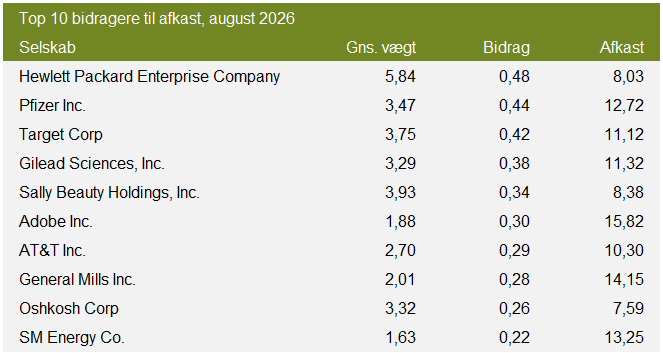
De øvrige højdespringere var fordelt på flere brancher. Mecinalselskaberne Pfizer og Gilead klarede sig godt, men også forbrugsaktierne i form af varehusgiganten Target og hårprodukterne fra Sally Beauty havde en god måned.
De to aktier, som klarede sig værst, var sundheds- og apoteksgiganten CVS Health (-10,9%) og porteføljens mindste selskab, urproducenten Movado (-12,5%).
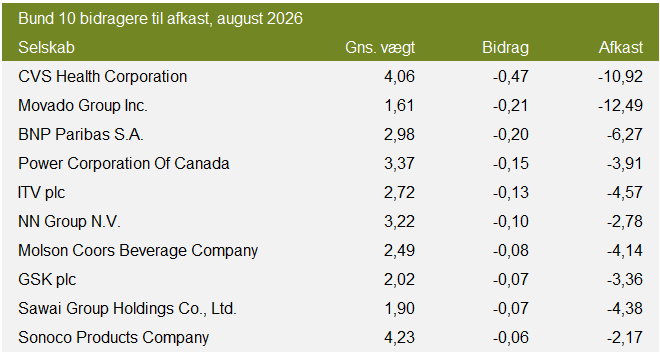
Det var lidt et paradoks, da begge de amerikanske selskaber i august fremlagde to af porteføljens absolut bedste kvartalsregnskaber. Begge overgik analytikernes forventninger, begge kunne vise markant fremgang i både omsætning og indtjening sammenlignet med samme periode sidste år og CVS kvitterede ovenikøbet med en opjustering af forventningerne til årsresultatet.
Med venlig hilsen
ValueInvest Danmark
Hvis du har spørgsmål er du altid velkommen til at kontakte investeringsteamet direkte via emailadressen gdfa@valueinvestdanmark.dk eller på tlf. +45 61 40 41 41.
Øvrige grafikker